Has encontrado un piso que te gusta. Buena zona, buena distribución, una terraza que ya estás decorando mentalmente y, por supuesto, un precio que te gustaría bastante más si tuviera alguna cifra menos. Es entonces cuando aparece una de las grandes preguntas de cualquier compraventa: ¿se puede negociar el precio de una vivienda?
La respuesta es sí. De hecho, negociar sigue siendo algo bastante habitual, aunque el mercado actual deja menos espacio para hacerlo que hace unos años. Según Fotocasa Research, el 52% de quienes compraron vivienda en 2025 intentó negociar el precio y, entre los que lo hicieron, un 83% consiguió cerrar la operación por debajo del importe inicial. Eso sí, el 77% de las rebajas se quedaron por debajo del 10%. Fuente: fotocasa.es
Otro dato nos ayuda a poner los pies en el suelo: el Grupo Tecnocasa situó en 2025 la diferencia media entre el precio inicial y el de venta en un 6,2%, uno de los márgenes de negociación más bajos de los últimos años. Y no parece demasiado extraño viendo cómo está el mercado: según el INE, el precio de la vivienda aumentó un 12,2% interanual en el segundo trimestre de 2026, con una subida del 12,9% en la vivienda de segunda mano. Fuente: ine.es
Así que sí, por poder, puedes negociar. Pero aquello de ofrecer automáticamente un 20% menos “porque siempre se hace así” quizá convenga dejarlo junto al consejo de tu cuñado de que te esperes seis meses porque hay una burbuja y los pisos van a bajar seguro.
Primero: averigua si el precio tiene sentido
Antes de decidir cuánto quieres rebajar, hay una pregunta bastante más importante: ¿cuánto vale realmente esa vivienda? El precio que aparece en Idealista, Fotocasa o en el escaparate de una inmobiliaria es lo que pide el propietario. No deja de ser un precio de salida y puede estar perfectamente ajustado… o haberse decidido con más optimismo y expectativas que con números reales, pero bueno ¿por pedir que no quede no?
El primer paso, que seguramente habrás hecho, es buscar viviendas similares en la misma zona y comparar de verdad. No basta con mirar los metros cuadrados. La planta, si tiene ascensor, la orientación, el estado de conservación, una terraza, el garaje, las zonas comunes o simplemente estar dos calles más allá pueden cambiar bastante el valor. Comparar un cuarto exterior reformado con un primero interior que conserva intacto el espíritu de la movida madrileña sirve de poco.
También es importante saber cuánto tiempo lleva anunciada. Una vivienda que salió al mercado el martes probablemente tenga menos margen que otra que lleva nueve meses publicada y ya ha sufrido dos bajadas de precio. No significa necesariamente que el propietario vaya a aceptar cualquier propuesta, pero sí te da información sobre cómo está respondiendo el mercado a ese precio.
Y hay otro número que debes conocer antes de empezar a negociar: cuánto puedes permitirte tú. En h2b siempre recomendamos hacer estos cálculos ANTES de enamorarse de un piso concreto. En nuestro artículo sobre qué vivienda puedes permitirte con tu sueldo explicamos precisamente cómo aproximarte a ese límite teniendo en cuenta ingresos, ahorro, endeudamiento y financiación.
La vivienda también te da argumentos para negociar
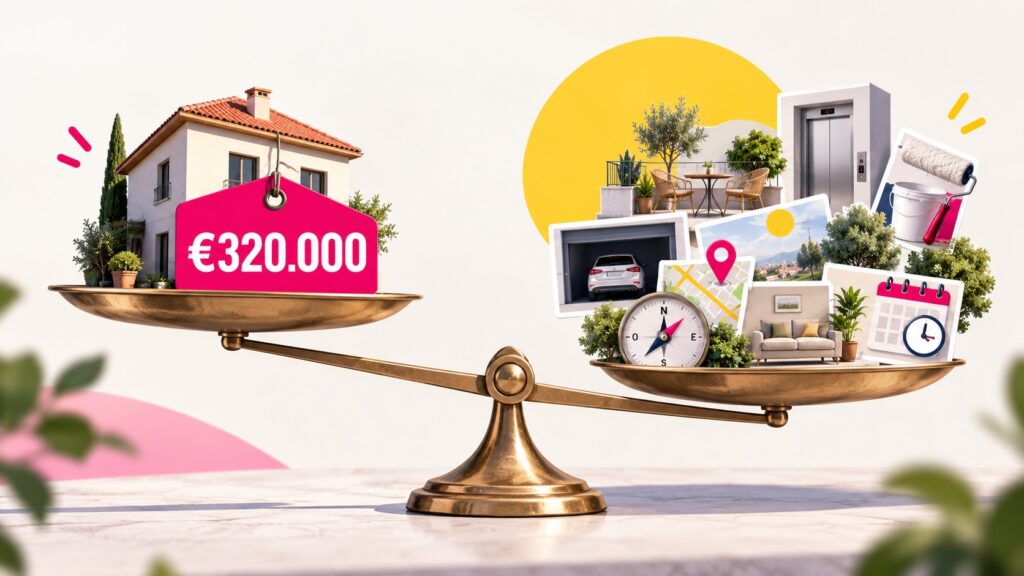
Aquí toca visitar el piso con otros ojos. La primera vez puedes fijarte en la luz del salón. La segunda conviene mirar también ventanas, instalación eléctrica, calefacción, aire acondicionado, baños, cocina, humedades, aislamiento y cualquier reforma importante que puedas tener que asumir nada más entrar.
En un piso también deberías preguntar por el estado del edificio y por posibles derramas, inspecciones, etc. Una futura rehabilitación de fachada, un ascensor o una cubierta pueden alterar bastante las cuentas. Y ya que estás, antes de avanzar demasiado interesa revisar la situación registral de la propiedad. La nota simple de una vivienda puede decirte quién es realmente el propietario y si existen cargas, hipotecas u otras circunstancias que conviene conocer antes de firmar nada.
Ahora bien, encontrar defectos no significa convertir la visita en un episodio de Pesadilla en la cocina versión inmobiliaria. Decirle al propietario que su baño es horrible, el suelo espantoso y las ventanas parecen del siglo pasado probablemente no mejore mucho el ambiente. Funciona bastante mejor hablar de costes: “la vivienda necesita cambiar las ventanas y actualizar la cocina, y tenemos que tener en cuenta esa inversión para hacer nuestra oferta”.
Ese pequeño cambio es importante. No estás intentando devaluar la casa; estás explicando por qué tu cifra es la que es.
De hecho, los propios compradores apuntan en esa dirección. Según Fotocasa Research, entre los motivos que llevaron a negociar en 2025 estaban el estado del inmueble, citado por un 26% de los compradores, la urgencia de alguna de las partes, con un 23%, y considerar que el precio no se ajustaba a la realidad del mercado, con un 19%. Fuente: fotocasa.es
¿Cuánto deberías ofrecer por debajo?
Aquí no tenemos una fórmula secreta. Y si alguien te dice que siempre debes empezar ofreciendo exactamente un 10% menos pues no hay una fórmula mágica.
Puede haber una vivienda anunciada por 300.000 euros en la que ofrecer 270.000 tenga todo el sentido del mundo y otra en la que hacerlo sea suficiente para que el propietario pase directamente al siguiente interesado. La cifra tiene que salir de todo lo anterior: precios de la zona, estado de la vivienda, tiempo que lleva en venta, reformas pendientes, demanda que tenga y, por supuesto, tu presupuesto.
Imaginemos un piso anunciado por 300.000 euros. Has revisado inmuebles comparables y consideras que su precio está más cerca de 285.000-290.000 euros. Además, hay que cambiar ventanas y reformar parcialmente la cocina. En ese escenario podrías presentar una oferta de 280.000 euros dejando cierto recorrido para negociar.
La forma de decirlo también importa. “Te doy 280.000” transmite una cosa. “La vivienda nos interesa y podemos avanzar con la operación, pero después de revisar los precios de la zona y teniendo en cuenta las reformas que tenemos que asumir, nuestra oferta sería de 280.000 euros” transmite otra bastante distinta mucho más convincente.
Probablemente el propietario no acepte a la primera. Tampoco pasa nada. Puede contestar con 295.000, tú subir a 285.000 y acabar llegando, por ejemplo, a 288.000 euros. En ese caso habrías rebajado 12.000 euros, un 4% respecto al precio inicial. Quizá no suene espectacular expresado en porcentaje, pero 12.000 euros siguen siendo 12.000 euros. Da para bastantes cosas más interesantes que regalárselos a la negociación.
Tener la hipoteca estudiada también te ayuda a negociar
Aquí entramos en terreno h2b. Muchas personas empiezan buscando casa y dejan la hipoteca para después, cuando les convendría hacer al menos una primera aproximación justo al revés.
Antes de presentar una oferta deberías saber cuánto puedes financiar, qué cuota podrías asumir y cuánto dinero necesitarás aportar. También hay que reservar parte del ahorro para impuestos y otros costes relacionados con la compra. Si quieres entrar al detalle, tenemos una guía sobre los gastos y costes asociados a una hipoteca donde explicamos quién paga cada cosa.
Tener la financiación estudiada también puede convertirte en un comprador más atractivo. Imagina que un propietario tiene dos propuestas: una ligeramente superior de alguien que todavía no ha hablado con ningún banco y otra de un comprador que ya ha estudiado su perfil, dispone del ahorro necesario y puede avanzar con bastante seguridad y velocidad. Dependiendo de las circunstancias, esa tranquilidad puede tener valor extra y darte una ventaja estratégica.
Eso no significa que debas contarle al vendedor hasta el último detalle de tus finanzas. Si puedes llegar a 320.000 euros y estás negociando una vivienda anunciada por 300.000, esa información puedes guardártela tranquilamente. Una cosa es demostrar solvencia y otra entrar en la negociación enseñando todas tus cartas.
En h2b podemos hacer precisamente ese estudio previo contigo (y además gratis): revisar tus ingresos, ahorros y situación para saber qué rango de compra tiene sentido y qué posibilidades reales de financiación puedes tener. También puedes echar un vistazo a nuestros requisitos para conseguir una hipoteca si quieres entender qué suele mirar una entidad antes de aprobar una operación.
Pregunta por qué vende y qué necesita
No hace falta convertirse en detective privado, pero conocer las necesidades del vendedor puede ayudarte mucho. Hay quien necesita vender rápido porque ya ha comprado otra vivienda, quien está gestionando una herencia, quien se traslada a otra ciudad y quien simplemente ha puesto el piso a la venta sin ninguna prisa.
El precio no es siempre la única variable. Una fecha de firma concreta, poder dejar la vivienda unas semanas más tarde o tener delante a un comprador cuya financiación está encaminada pueden facilitar un acuerdo. Según Fotocasa, entre los vendedores que negociaron en 2025, un 17% señaló la urgencia como uno de los motivos para modificar el precio y un 16% la falta de interesados. (fotocasa.es)
Puedes obtener bastante información haciendo preguntas normales: cuánto tiempo lleva la vivienda a la venta, si han recibido otras ofertas, cuándo les gustaría cerrar la operación o si necesitan una fecha concreta para entregar las llaves. No necesitas preguntar directamente “¿estás desesperado por vender?”. Además de poco elegante, probablemente obtengas una respuesta bastante poco útil pero si consigues esa información…¡la información es poder!
Si no baja más, todavía puedes negociar otras cosas
Puede ocurrir que lleguéis a un punto en el que el propietario no quiera mover ni un euro más y se convierte en una auténtica roca inamovible. Antes de levantarte de la mesa indignad@, piensa si hay otros elementos de la operación que tengan valor para ti.
Quizá determinados muebles o electrodomésticos puedan quedarse en la vivienda. Tal vez haya una plaza de garaje o un trastero que inicialmente se negociaban aparte. En otros casos se puede acordar que el propietario solucione alguna avería antes de entregar las llaves o jugar con los plazos para que la operación resulte más cómoda para ambas partes.
No siempre conseguirás reducir otros 5.000 euros, pero si te dejan electrodomésticos que pensabas comprar o realizan una reparación que ibas a tener que pagar tú, también hay un ahorro. Al final, lo que importa no es poder decir que has conseguido el mayor descuento del barrio, sino cerrar una compra que tenga sentido económicamente.
Ojo con las arras: negociar bien para después precipitarse no sirve de mucho
Has llegado a un acuerdo. Perfecto. Primera parte de la misión cumplida con éxito. Ahora viene otra fase en la que conviene bajar un poco las pulsaciones.
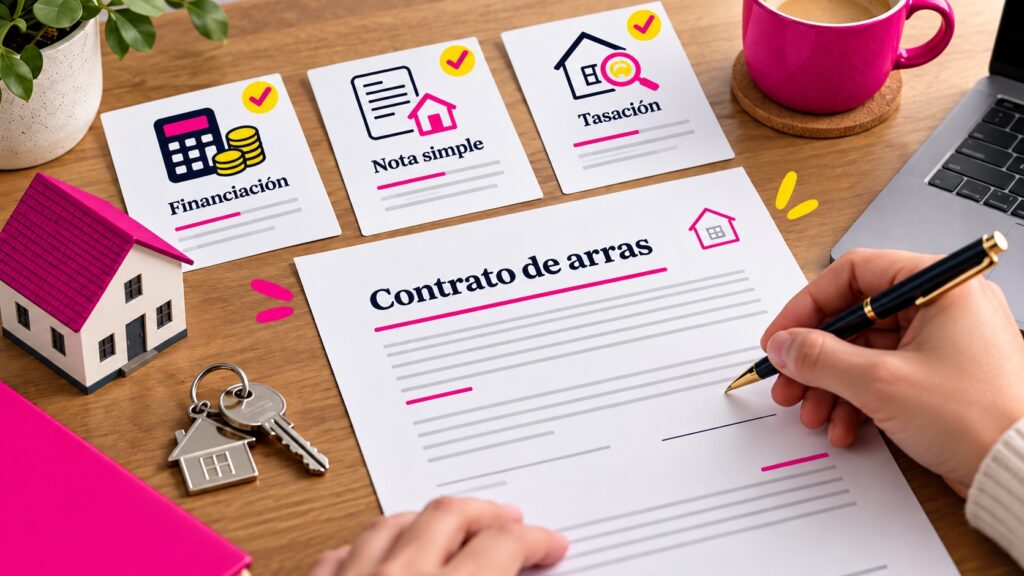
Antes de entregar una señal importante o firmar un contrato, asegúrate de tener suficientemente revisada la financiación y la documentación del inmueble. Las arras pueden tener consecuencias económicas importantes si finalmente la compraventa no se realiza, dependiendo del tipo de contrato y de lo que se haya pactado. Si tienes dudas, en nuestra guía sobre el contrato de arras explicamos los principales tipos y qué debes revisar antes de firmar.
También llegará la tasación. Y aquí puede aparecer una sorpresa: que hayas acordado pagar 300.000 euros no obliga a que el tasador considere que la vivienda vale 300.000 euros. La tasación es uno de los elementos que utilizará el banco para determinar la financiación de la operación. Si quieres entender cómo funciona y qué se tiene en cuenta, puedes leer nuestro artículo sobre qué es la tasación de una vivienda.
Por eso desde h2b insistimos bastante en no dejar la financiación para el último momento. Conseguir una rebaja de 15.000 euros y descubrir después que la operación no te encaja financieramente sería un poco fail.
El error más caro: decidir que “tiene que ser esa casa”
Hay un punto de la búsqueda en el que puedes dejar de analizar una vivienda y empezar a justificarla. La cocina ya no está tan mal, esos 15.000 euros extra “tampoco son tanto”, la cuota sube “solo” 70 euros y aquel límite que habías decidido respetar empieza misteriosamente a moverse.
Es normal. Comprar una casa tiene una parte económica y otra muy emocional. El problema aparece cuando la segunda empieza a hacer las cuentas de la primera.
Fija antes de negociar una cantidad máxima que estés dispuesto a pagar y, si la operación supera ese límite, vuelve a mirar los números. En ocasiones tendrá sentido subir un poco porque la vivienda realmente lo merece. En otras, la mejor decisión será retirarte y seguir buscando. Hay más peces en el mar.
También intenta no pelear hasta el último euro. Si una vivienda encaja, el precio es razonable, puedes asumirla cómodamente y estás a 1.000 euros de cerrar el acuerdo, quizá perderla solo por poder decir que ganaste la negociación no sea la mejor opción si realmente la vivienda te interesa.
Algunas preguntas frecuentes sobre cómo negociar el precio de una vivienda
¿Cuánto se puede negociar el precio de una vivienda?
Como hemos comentado, no existe un porcentaje que sirva para todas las operaciones. Como referencia del mercado, Tecnocasa situó en 2025 la diferencia media entre el precio inicial y el precio final de venta en torno al 6,2%, mientras que Fotocasa señalaba que, entre quienes consiguieron negociar en 2025, el 77% obtuvo una reducción inferior al 10%.
Eso no significa que debas ofrecer automáticamente un 6%, un 8% o un 10% menos. Hay viviendas con prácticamente ningún margen y otras en las que una rebaja mayor puede estar perfectamente justificada. Lo importante es que tu oferta tenga detrás precios comparables, estado del inmueble y una valoración razonable de lo que estás comprando.
¿Cuándo es mejor negociar el precio de un piso?
Normalmente tendrás más argumentos cuando la vivienda lleva tiempo anunciada, ha reducido anteriormente su precio, necesita reformas o el vendedor quiere cerrar la operación en un plazo determinado. En cambio, una vivienda recién publicada, bien valorada y con varios compradores interesados suele dejar bastante menos margen.
Por eso conviene preguntar antes de lanzarte con una cifra. Saber cuánto tiempo lleva a la venta o si ya ha habido otras ofertas puede cambiar completamente tu estrategia.
¿Es mejor hacer la oferta verbalmente o por escrito?
Puedes empezar tanteando la situación verbalmente, especialmente si existe una inmobiliaria intermediando, pero cuando hayas alcanzado una propuesta seria es recomendable dejar bien claras por escrito las condiciones: importe ofrecido, plazos y cualquier otro aspecto relevante.
Y una cosa importante: una oferta informal no es lo mismo que firmar unas arras o entregar una señal. Antes de asumir compromisos económicos, revisa exactamente qué estás firmando y qué ocurriría si finalmente no pudieras completar la compra.
¿Puedo negociar el precio si compro a través de una inmobiliaria?
Sí. Que exista una inmobiliaria no significa que el precio sea intocable. Puedes trasladar tu oferta al agente para que la comunique al propietario y, si este hace una contraoferta, continuar la negociación a través de la propia agencia.
De hecho, el profesional que gestiona la vivienda puede darte información útil sobre el margen existente, el interés que está recibiendo el inmueble o las expectativas del vendedor. Eso sí, recuerda que su cliente normalmente es el propietario, así que tu presupuesto máximo sigue siendo una información que no tienes por qué compartir.
¿Qué ocurre si el vendedor rechaza mi primera oferta?
Nada especialmente dramático. Es bastante habitual. Puede rechazarla directamente, hacerte una contraoferta o mantener el precio inicial. A partir de ahí eres tú quien debe decidir si tiene sentido subir o retirarse de la puja. Lo importante es no pasar de 280.000 a 300.000 euros de golpe si tu intención era negociar. Puedes modificar tu propuesta gradualmente y valorar hasta qué punto te compensa seguir. Y, sobre todo, no pierdas de vista el límite que habías establecido antes de empezar y aporta motivos de peso a tu propuesta.
¿La tasación puede ayudar a negociar el precio?
Puede aportar información, aunque normalmente llega cuando la operación ya está bastante avanzada. La tasación es una valoración profesional del inmueble y además juega un papel importante en la financiación hipotecaria.
Si la tasación resulta sensiblemente inferior al precio acordado, puedes encontrarte con un problema: el banco puede calcular la financiación teniendo en cuenta ese valor y tú necesitar más ahorro del previsto. En ese escenario puede tener sentido volver a hablar con el vendedor, aunque este no está obligado a reducir el precio simplemente porque la tasación haya salido más baja.
¿Qué pasa si la vivienda necesita una reforma?
Es uno de los argumentos que puedes utilizar, siempre que lo hagas con cierta lógica. No basta con decir que la cocina no te gusta. Intenta distinguir entre una cuestión estética y una inversión realmente necesaria.
Cambiar instalaciones antiguas, ventanas, calefacción o solucionar humedades puede implicar un desembolso considerable y buenos quebraderos de cabeza. Si puedes estimar esos costes y compararlos con el precio de otros inmuebles de la zona que están en mejor estado, tendrás una base mucho más sólida para plantear una rebaja.
¿Conviene decir al vendedor cuánto me concede el banco?
En general, no necesitas hacerlo. Puedes transmitir que has estudiado tu financiación y que cuentas con capacidad para avanzar con la operación sin revelar cuál es exactamente tu techo.
Si estás negociando un piso de 300.000 euros y sabes que podrías financiar una compra superior, contarle al vendedor cuánto puedes llegar a pagar no mejora precisamente tu posición. En h2b podemos ayudarte a estudiar previamente tu capacidad de compra para que tú conozcas ese límite, que es quien realmente necesita saberlo.
¿Qué puedo negociar si el vendedor no quiere bajar el precio?
Todavía pueden existir otras opciones: muebles, electrodomésticos, una plaza de garaje, un trastero, reparaciones antes de la entrega o determinados plazos de la operación.
No todo tiene que traducirse en una rebaja directa del precio. Si consigues evitar un gasto que ibas a tener que asumir después de comprar, económicamente también has mejorado la operación.
¿Debo negociar antes o después de saber qué hipoteca puedo conseguir?
Lo ideal es tener una idea bastante clara antes de hacer una oferta seria. No necesitas disponer ya de una hipoteca formalmente aprobada, pero sí conocer aproximadamente cuánto puedes financiar, cuánto ahorro tendrás que aportar y qué cuota puedes asumir cómodamente.
Eso evita negociar una vivienda de 350.000 euros para descubrir después que tu rango de compra razonable estaba en 300.000. En h2b Hipotecas podemos estudiar tu perfil antes de que hagas la oferta para que llegues a la negociación sabiendo dónde están tus números.
Entonces, ¿cuál es la mejor estrategia para negociar una vivienda?
Llegar informado y tener las cosas claras. Ese es prácticamente todo el secreto y tu mejor arma. Saber qué precios se están pidiendo en la zona, cuánto tiempo lleva el inmueble anunciado, qué reformas necesita, qué necesidades tiene el vendedor y hasta dónde puedes llegar tú te coloca en una posición mucho mejor que soltar una cifra al azar y cruzar los dedos.
Y antes de ponerte a discutir si el piso debería costar 285.000 o 295.000 euros, asegúrate de saber qué significa cada cifra para ti: cuánto tendrás que aportar, qué cuota te quedaría y si la operación puede financiarse en buenas condiciones.
En h2b Hipotecas podemos estudiar tu caso antes de que hagas la oferta, para que tengas claro hasta dónde puedes llegar y con qué opciones de financiación cuentas. Negociar con información siempre es más fácil. Y dormir después de firmar, también.

Y después de conocer todo sobre como negociar el precio de una vivienda recuerda que siempre será mejor para ti contar con nuestra experiencia y el poder de negociación que te ofrecemos para conseguir tu hipoteca. Te recomendamos que te descargues nuestra fantástica Guía hipotecaria redonda para entender mejor de qué va todo esto y que nos sigas por Instagram, Facebook, Tik Tok y LinkedIn Contacta con nosotros para conseguir Tu Hipoteca Redonda. ¡Qué no sea por la hipoteca!
Tu hipoteca, más cerca