¡Bienvenidos de nuevo a Tipos y Tipas de Interés! Nuestro espacio en h2b Magazine donde conocemos a las mujeres y hombres cuyas decisiones, teorías y algún que otro error han terminado influyendo en algo tan cotidiano como el precio de una vivienda o la cuota de una hipoteca.
Hoy hablamos de un personaje especialmente interesante para nosotros. No porque diseñara una hipoteca concreta, sino porque durante 18 años dirigió la Reserva Federal de Estados Unidos y ayudó a decidir cuánto costaba el dinero en la mayor economía del mundo.
Durante casi dos décadas tuvo en sus manos una de las palancas económicas más poderosas del planeta: los tipos de interés de Estados Unidos. Fue admirado como “el maestro” de los mercados y terminó viendo cómo algunas de las ideas que había defendido durante años quedaban seriamente cuestionadas por la crisis hipotecaria de 2008.
Desafortunadamente Alan murió recientemente en Junio de 2026. Sirva este artículo como homenaje a un influyente economista. Con todos ustedes: Alan Greenspan.
De músico de jazz a hombre más escuchado de Wall Street
Alan Greenspan nació en Nueva York el 6 de marzo de 1926 y desde pequeño ya dio algunas señales de que lo suyo con los números no iba a ser precisamente pasajero. Hijo de un inmigrate judío de orígen rumano y una madre judía de orígen húngaro, era hijo único y un gran aficionado al béisbol y, en lugar de limitarse a mirar los partidos, apuntaba jugada por jugada utilizando un código estadístico que él mismo se había inventado. Antes de analizar inflación, tipos de interés y crecimiento económico ya estaba montándose sus propias bases de datos deportivas. Cada uno pasa la infancia como quiere pero algunos apuntan maneras.
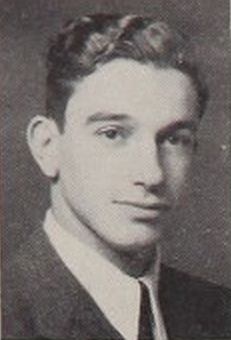
Sin embargo, su primera vocación seria no fue la economía, sino la música. Estudió clarinete en la prestigiosa Juilliard School y llegó a tocar profesionalmente el saxofón en una banda de jazz. Compartió el ambiente musical de Nueva York con músicos que después alcanzarían fama internacional, como Stan Getz, y durante una época se planteó ganarse la vida con la música. Había, eso sí, una pequeña pista de hacia dónde terminaría encaminándose: sus compañeros recurrían a él para que les ayudara a hacer la declaración de impuestos.
Finalmente, los números pudieron con el jazz. Greenspan estudió Economía en la Universidad de Nueva York, donde obtuvo la licenciatura y el máster y, años después, también el doctorado. Durante una etapa pasó además por la Universidad de Columbia, donde estudió bajo la influencia de Arthur Burns, que curiosamente acabaría siendo también presidente de la Reserva Federal.
En 1954 fundó junto a William Townsend la consultora Townsend-Greenspan, desde la que pasó décadas analizando datos de producción, materias primas, inventarios, ventas y prácticamente cualquier cifra que pudiera darle alguna pista sobre hacia dónde se dirigía la economía estadounidense. Y esto mucho antes de que Excel solucionara parte del trabajo.
Por aquellos años apareció también una persona fundamental para entender su forma de pensar: la escritora Ayn Rand, autora de El manantial y La rebelión de Atlas. Greenspan entró en su círculo intelectual y participó durante años en aquellas interminables reuniones en las que se discutía sobre capitalismo, libertad individual y el papel del Estado. Rand reforzó enormemente su confianza en el libre mercado y en la idea de que las personas y empresas, actuando en su propio interés, podían organizar la economía de forma más eficiente que un gobierno intentando dirigirla desde arriba.
Si has leído nuestros artículos sobre Adam Smith, Friedrich Hayek o Milton Friedman, seguramente te resulte familiar la música. Aunque en este caso ya sabemos que Greenspan también podía tocarla literalmente con un saxofón.
Su desembarco en la política llegó en los años setenta. Entre 1974 y 1977 fue presidente del Consejo de Asesores Económicos del presidente Gerald Ford y posteriormente participó en distintos organismos y comisiones gubernamentales. En 1987 Ronald Reagan lo nombró presidente de la Reserva Federal.
Y tuvo poco tiempo para acomodar los papeles encima de la mesa.
Apenas dos meses después llegó el famoso Black Monday, el 19 de octubre de 1987, cuando el Dow Jones cayó más de un 22% en una sola sesión. Greenspan reaccionó anunciando que la Reserva Federal estaba preparada para proporcionar liquidez al sistema financiero y evitar que el desplome bursátil acabara convirtiéndose en algo todavía peor. La respuesta funcionó y aquel episodio ayudó a construir rápidamente su reputación.
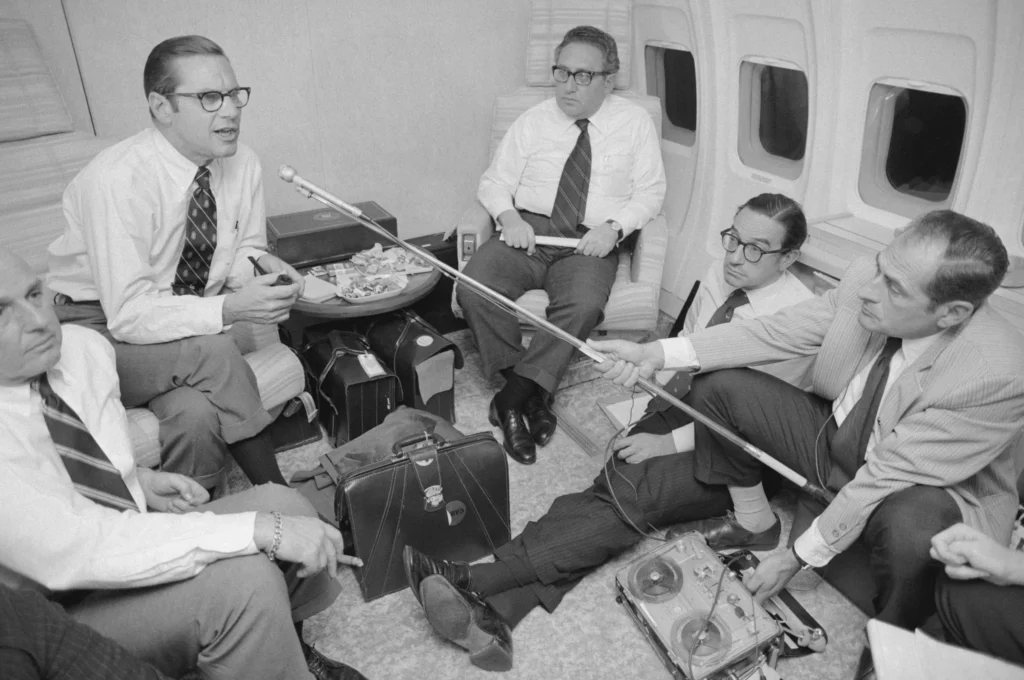
Terminó siendo nombrado por cuatro presidentes diferentes —Ronald Reagan, George H. W. Bush, Bill Clinton y George W. Bush— y ocupó el cargo desde agosto de 1987 hasta enero de 2006. Durante esos años tuvo que lidiar con recesiones, la crisis financiera asiática, el estallido de la burbuja puntocom y las consecuencias económicas de los atentados del 11 de septiembre.
Durante buena parte de aquella etapa la economía estadounidense combinó crecimiento relativamente estable con inflación contenida. Fue la época conocida como la Gran Moderación, y Greenspan se convirtió en uno de los grandes protagonistas. Tanto que terminó ganándose el apodo de “The Maestro”.
Pocas personas encargadas de mover tipos de interés han llegado a tener semejante nivel de celebrity.
Greenspan falleció el 22 de junio de 2026, a los 100 años, después de una vida que atravesó prácticamente un siglo entero de transformaciones económicas. Su legado, sin embargo, sigue siendo bastante más discutido de lo que habría imaginado cualquiera cuando abandonó la Reserva Federal veinte años antes.
Y buena parte de esa discusión tiene que ver con algo que conocemos muy bien por aquí en h2b: las hipotecas.
Ideas y estilo económico: mercado libre… hasta que el mercado necesita ayuda
Encasillar a Greenspan en una única escuela económica no es sencillo. Era profundamente favorable al libre mercado, muy influido por Ayn Rand y partidario de limitar la intervención pública en la economía. Confiaba especialmente en que bancos, inversores y empresas tenían fuertes incentivos para controlar sus propios riesgos: nadie quiere hacer algo que pueda llevarle a la ruina, pensaba.
La teoría suena bastante razonable. El problema aparece cuando todo el mundo calcula mal el riesgo al mismo tiempo.
Como presidente de la Fed fue, sin embargo, mucho más pragmático de lo que podría sugerir su pasado libertario. Su prioridad era mantener la inflación bajo control y la economía creciendo, ajustando los tipos según las circunstancias. No seguía una fórmula automática: observaba empleo, productividad, precios, crédito y prácticamente cualquier estadística que pudiera darle una pista.
Otra característica de la era Greenspan fue su disposición a inyectar liquidez cuando los mercados entraban en pánico. Lo hizo después del crash de 1987 y volvió a rebajar tipos ante otras crisis. Los inversores acabaron bautizando esa sensación de protección como la “Greenspan put”: la idea de que, si los mercados caían demasiado, aparecería la Fed con la red de seguridad.
Esto permitió estabilizar crisis, pero abrió otro debate: si los inversores creen que siempre habrá alguien dispuesto a rescatarlos cuando las cosas salen mal, quizás se animen a asumir más riesgos de los que asumirían normalmente.
Y ese debate nos conduce directamente al ladrillo.
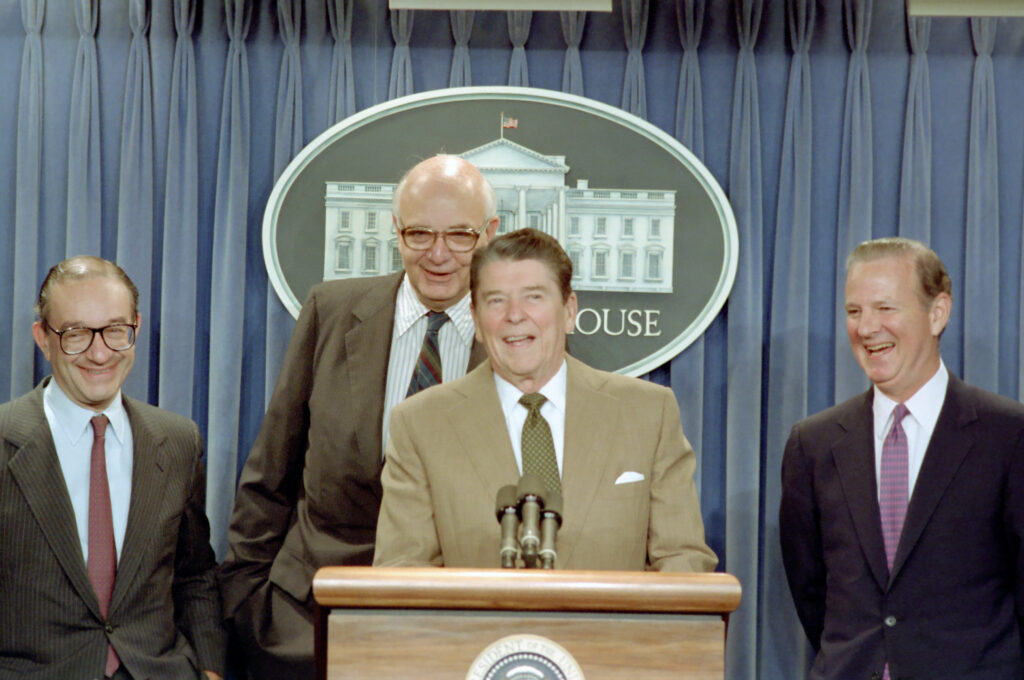
¿Fue Greenspan responsable de la burbuja inmobiliaria?
Aquí conviene no caer en la explicación fácil de convertir a Greenspan en “el señor que provocó la crisis de 2008”.
La realidad fue bastante más complicada ya que los tipos bajos de la Reserva Federal contribuyeron a crear unas condiciones financieras muy favorables, pero no fueron el único motivo de la burbuja. Hubo además una relajación enorme de los criterios para conceder hipotecas, productos cada vez más arriesgados, titulizaciones extremadamente complejas, agencias de rating que valoraron mal esos productos y una demanda internacional gigantesca de activos vinculados a hipotecas estadounidenses.
A todo eso había que añadir una creencia que empezaba a extenderse por todas partes: el precio de la vivienda no podía bajar.
Aquí podemos recuperar a otro viejo conocido de la sección, Robert Shiller, que llevaba años observando que los precios inmobiliarios se estaban alejando de sus fundamentos y alertando sobre la enorme dosis de psicología que había detrás de aquella subida.
Greenspan también empezó a mostrar preocupación. En 2005 utilizó la palabra “froth”, algo así como “espuma”, para describir lo que estaba viendo en algunos mercados inmobiliarios estadounidenses. Reconoció que existían zonas con precios insostenibles y mostró inquietud por la proliferación de hipotecas variables, préstamos en los que inicialmente solo se pagaban intereses y otros productos cada vez más exóticos.
Pero no esperaba un desplome nacional de la vivienda con capacidad para poner contra las cuerdas al sistema financiero mundial.
Y eso fue exactamente lo que ocurrió.
Cuando los precios de las casas empezaron a caer, muchos prestatarios dejaron de poder refinanciar sus hipotecas. Las tasas de impago aumentaron y todo aquel universo de productos financieros construidos sobre miles de préstamos empezó a mostrar sus grietas.
Las hipotecas subprime habían sido empaquetadas, troceadas y vendidas por todo el planeta. Cuando una pieza comenzó a fallar, descubrir quién tenía realmente el riesgo se convirtió en una especie de juego de las sillas, pero con bancos internacionales.
Aquí aparece otra de nuestras Tipas de Interés, Sheila Bair, que desde la FDIC defendió durante la crisis soluciones más agresivas para modificar hipotecas y evitar que miles de ejecuciones hipotecarias siguieran alimentando el problema.
Greenspan, que ya había abandonado la Reserva Federal en 2006 y había sido sustituido por Ben Bernanke, pasó entonces de maestro de los mercados a uno de los hombres a los que todo el mundo quería hacer preguntas.
Y hubo una respuesta que acabaría persiguiéndolo durante el resto de su vida.
El día en que Greenspan encontró un agujero en su propia teoría
El 23 de octubre de 2008, en plena crisis financiera, Greenspan compareció ante el Congreso estadounidense.
Durante el interrogatorio reconoció algo poco habitual en una persona que llevaba décadas defendiendo una determinada forma de entender la economía: había encontrado un “fallo” en su visión del mundo.
Greenspan había confiado en que los bancos, precisamente porque querían proteger a sus accionistas y ganar dinero, serían capaces de controlar adecuadamente sus propios riesgos. La crisis demostraba que aquello no siempre funcionaba.
Lo interesante no es que Greenspan renegara de repente del capitalismo o del mercado. No lo hizo. Lo realmente importante es que admitió que su confianza en la autorregulación de las instituciones financieras había sido demasiado grande.
Para alguien que llevaba más de cuarenta años defendiendo aquella idea, no era precisamente una corrección pequeña.
Y probablemente ahí esté una de las mejores razones para incluirlo en #TiposyTipas . Greenspan no solo influyó durante décadas en la economía mundial; también protagonizó uno de esos momentos poco frecuentes en los que una figura enorme reconoce públicamente que la realidad ha encontrado un agujero en una teoría que parecía funcionar.
¿Qué relación tiene Alan Greenspan con las hipotecas?
Bien, has llegado al punto qçue todos queremos saber cuando leemos estos artículos….¿En que ha influído este señor en la cuota de mi hipoteca?
Tras el estallido de la burbuja tecnológica y los atentados del 11-S, la Reserva Federal redujo fuertemente los tipos para sostener la economía. En junio de 2003, el tipo de los fondos federales llegó al 1%, nivel que mantuvo hasta comenzar a subirlo en junio de 2004.
Conseguir financiación barata facilitó el crédito, impulsó la demanda de vivienda y favoreció las refinanciaciones hipotecarias. Greenspan veía muchos de estos cambios como positivos: en 2004 señalaba que millones de propietarios habían podido aprovechar tipos históricamente bajos para reducir sus cuotas o refinanciar préstamos más caros.
Ese mismo año protagonizó uno de los episodios que más se recuperarían después de la crisis. Greenspan argumentó que algunos estadounidenses podían ahorrar dinero utilizando hipotecas a tipo variable en lugar de pagar el sobrecoste asociado a la seguridad de una hipoteca fija. Eso sí, su propio discurso incluía la advertencia fundamental: el resultado sería diferente si los tipos subían con fuerza. Y vaya si podían hacerlo.
No estaba recomendando alegremente una variable a todo el país, como a veces se ha resumido después, pero su optimismo refleja bien el clima de aquellos años.
La deuda hipotecaria crecía muy rápido y los precios de la vivienda también. Greenspan empezó a reconocer señales preocupantes. En 2005 habló de “froth”, algo así como “espuma”, en determinados mercados inmobiliarios y admitió que existían numerosas burbujas locales. También alertó sobre el uso de hipotecas variables y préstamos en los que inicialmente solo se pagaban intereses para comprar viviendas que, de otra manera, algunas familias no podrían permitirse.
Pero seguía sin considerar probable un desplome nacional de la vivienda con consecuencias graves para toda la economía.
Y ahí llegó el lío del siglo. Cuando las hipotecas subprime comenzaron a fallar, millones de préstamos habían sido empaquetados y vendidos a inversores mediante productos financieros extremadamente complejos. Las pérdidas se extendieron por bancos de todo el mundo y aquello que parecía un problema inmobiliario estadounidense terminó convirtiéndose en la mayor crisis financiera desde la Gran Depresión.
¿Fue culpa de Greenspan? Decirlo así sería demasiado fácil.
Sus críticos señalan principalmente dos aspectos: una política monetaria demasiado expansiva durante demasiado tiempo y una confianza excesiva en que los mercados financieros podían controlar sus propios riesgos. Greenspan respondió posteriormente que los tipos hipotecarios a largo plazo estuvieron condicionados también por enormes flujos internacionales de ahorro y que la verdadera chispa de la crisis estuvo en la titulización masiva de hipotecas subprime, la relajación de los criterios de concesión y la pésima valoración del riesgo. El debate sigue abierto entre economistas.
Lo que sí hizo Greenspan fue reconocer que algo fundamental había fallado.
En octubre de 2008, durante una comparecencia ante el Congreso, admitió que la crisis había sido mucho más amplia de lo que había imaginado y explicó cómo el sistema moderno de gestión del riesgo había terminado derrumbándose. Su confianza en que el interés propio de las entidades financieras bastaría para protegerlas había demostrado tener un agujero importante.
¿Y qué tiene que ver todo esto con tu hipoteca?
Has llegado al momento que todos esperamos al leer #TiposyTipasdeInterés. ¿En qué ha influído este señor en la cuenta de mi hipoteca? Greenspan nunca decidió el Euríbor. Esa tarea corresponde al ecosistema financiero europeo y, en materia de política monetaria, al BCE, pero la Fed mueve una pieza enorme del tablero mundial.
Cuando Estados Unidos cambia sus tipos, altera el coste global del dinero, los flujos internacionales de capital, la rentabilidad de los bonos y las condiciones a las que se financian bancos y empresas. No significa que “la Fed baja tipos y automáticamente baja el Euríbor”, pero las decisiones estadounidenses forman parte del entorno financiero que termina influyendo también en Europa.
La era Greenspan dejó además varias lecciones perfectamente aplicables a nuestra hipoteca.
La primera es que un tipo bajo puede hacer asequible una cuota, pero no convierte automáticamente en asequible una vivienda. Si el crédito barato empuja demasiado la demanda, parte de ese beneficio puede terminar trasladándose al precio de las casas.
La segunda es especialmente importante para una hipoteca variable: no hay que decidir pensando únicamente en los tipos de hoy. Que una cuota sea cómoda con un índice bajo no significa que vaya a seguir siéndolo durante veinte o treinta años. Precisamente por eso conviene hacer pruebas de esfuerzo antes de firmar.
Y la tercera es probablemente la más importante: cuando bancos, compradores e inversores empiezan a convencerse colectivamente de que “esta vez es diferente” y que el precio de la vivienda solo puede subir, conviene desconfiar. En el mundo hipotecario, la euforia suele salir bastante más cara que el café.
Una frase célebre de Alan Greenspan
En diciembre de 1996, Greenspan lanzó una pregunta que terminó convirtiéndose en parte de la historia de los mercados:
“¿Cómo sabemos cuándo la exuberancia irracional ha elevado indebidamente el valor de los activos?”
Se refería entonces a la bolsa, pero la expresión “irrational exuberance” terminó describiendo perfectamente muchas burbujas posteriores.
Traducido al idioma inmobiliario: cuando compras porque el piso encaja con tus necesidades y tus números, estás tomando una decisión. Cuando compras porque “si no lo hago hoy, el mes que viene costará 30.000 euros más”, quizá también esté decidiendo por ti la exuberancia irracional y esa no suele firmar la hipoteca contigo.
Curiosidades sobre Alan Greenspan
- Antes que banquero central, músico de jazz. Estudió en Juilliard y tocó profesionalmente el saxofón y el clarinete. Sus compañeros de banda, viendo que era el bueno con los números, acabaron encargándole también sus declaraciones fiscales.
- De niño llevaba sus propias estadísticas de béisbol. Apuntaba los partidos lanzamiento a lanzamiento utilizando un código inventado por él mismo y calculaba medias y resultados. Su afición por el béisbol le acompañó durante toda su vida. Su mujer, Andrea Mitchell, dijo tras su muerte que sentía una auténtica “exuberancia irracional” por el béisbol, el tenis, el golf y el jazz.
- Su despacho favorito estaba en la bañera. Greenspan se levantaba alrededor de las cinco y media de la mañana y podía pasar entre una y dos horas metido en agua caliente leyendo informes, revisando estadísticas y preparando discursos. La costumbre empezó después de sufrir problemas de espalda en los años setenta, pero descubrió que allí pensaba especialmente bien. Incluso decía que su capacidad intelectual era mayor por la mañana que por la tarde. Muchas decisiones importantes de la economía estadounidense, por tanto, comenzaron literalmente a remojo.
- Ayn Rand lo apodó “The Undertaker”, el enterrador. Cuando comenzó a asistir a las reuniones del círculo de la escritora era un joven serio, vestido habitualmente con colores oscuros y con una expresión bastante solemne. Rand decidió que parecía un enterrador y el apodo se quedó. Detrás de aquella apariencia tan poco festiva seguía estando, recordemos, un antiguo saxofonista de jazz.
- Convirtió no entenderle en parte de su trabajo. El famoso Fedspeak no era siempre accidental: Greenspan reconoció que, cuando percibía que estaba a punto de decir algo inconveniente durante una comparecencia, podía desviarse deliberadamente hacia respuestas casi imposibles de descifrar.
- Su propuesta de matrimonio también fue “Fedspeak”. Mitchell contó que Greenspan fue tan poco directo al pedirle matrimonio que inicialmente ni siquiera entendió que aquello era una proposición. Quizá sea la única persona que consiguió convertir un “¿quieres casarte conmigo?” en una comparecencia de política monetaria.
- Su boda tuvo una oficiante bastante conocida. En 1997 se casó con la periodista de NBC Andrea Mitchell después de doce años de relación. La ceremonia fue oficiada por la jueza del Tribunal Supremo Ruth Bader Ginsburg.
- Recibió la Medalla Presidencial de la Libertad en 2005. Para entonces su reputación estaba en uno de sus puntos más altos: la Casa Blanca destacó sus 18 años gestionando crisis, crecimiento y estabilidad de precios. Apenas tres años después, la crisis financiera cambiaría radicalmente la conversación sobre su legado.
- Sus memorias le salieron bastante más rentables que su sueldo en la Fed. Tras abandonar la Reserva Federal recibió alrededor de 8,5 millones de dólares por los derechos de The Age of Turbulence. Para comparar, en su último año como presidente de la Fed cobraba aproximadamente 180.000 dólares. Casi veinte años moviendo los tipos de interés y al final el gran pelotazo estaba en escribir el libro. (Fuente: Reuters).
Alan Greenspan pasó buena parte de su vida confiando en que los mercados sabían controlar sus propios excesos y terminó siendo testigo de uno de los mayores excesos financieros de la historia reciente. Durante años fue el hombre al que Wall Street miraba buscando respuestas y acabó dejando probablemente una lección mucho más interesante que cualquiera de sus decisiones sobre tipos: incluso las ideas que parecen funcionar durante décadas deben revisarse cuando los datos dicen lo contrario.
Eso es lo que intentamos hacer constantemente en h2b Hipotecas. Sabemos bien que en una hipoteca, donde una decisión de hoy puede acompañarte durante veinte o treinta años, desconfiar un poquito de las certezas absolutas tampoco parece un mal consejo.

Y después de conocer la vida de Alan recuerda que siempre será mejor para ti contar con nuestra experiencia y el poder de negociación que te ofrecemos para conseguir tu hipoteca. Te recomendamos que te descargues nuestra fantástica Guía hipotecaria redonda para entender mejor de qué va todo esto y que nos sigas por Instagram, Facebook, Tik Tok y LinkedIn Contacta con nosotros para conseguir Tu Hipoteca Redonda. ¡Qué no sea por la hipoteca!
Tu hipoteca, más cerca