Marta y Javi acaban de salir de la caseta de ventas de una promoción con un folleto precioso, un plano con su futura terraza marcada en amarillo, muchas ilusiones y una pregunta que no les deja dormir: «¿Vale y para pagar esto la hipoteca cuándo se pide?». Si estás en esa misma casilla, te lo aclaramos ya con un pequeño spoiler: la hipoteca de obra nueva se firma cuando terminan las obras y te entregan las llaves, no cuando reservas. Hasta entonces irás pagando a la promotora con tus ahorros. Sigue leyendo y acabarás siendo un expert@ en hipotecas de obra nueva.
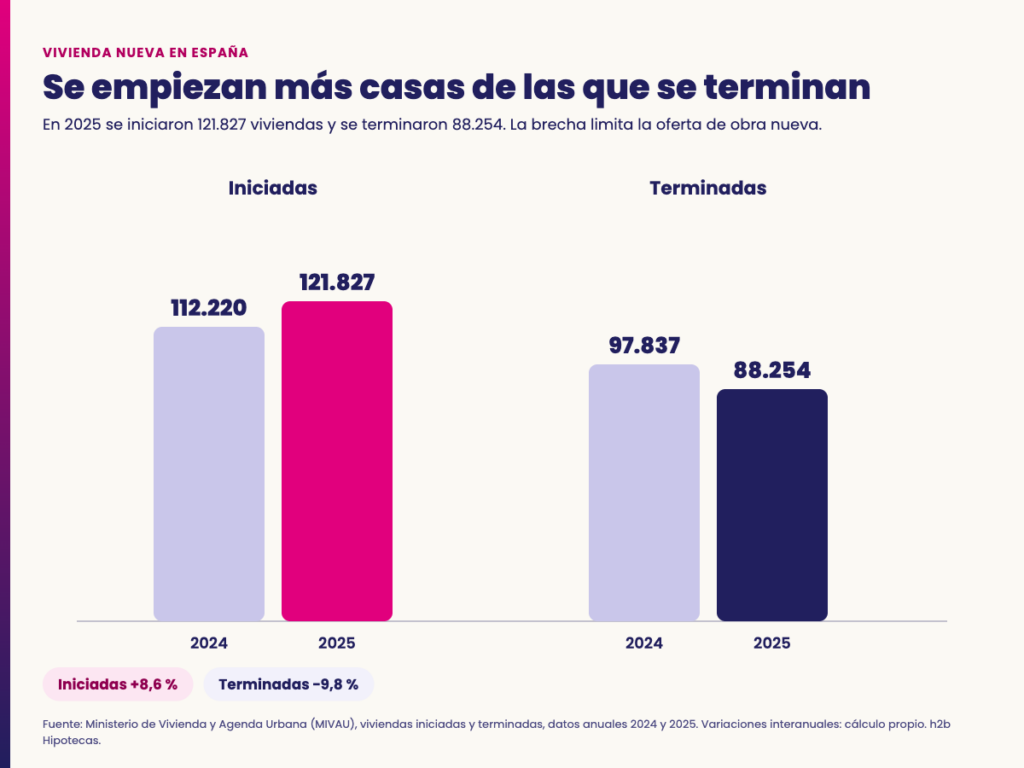
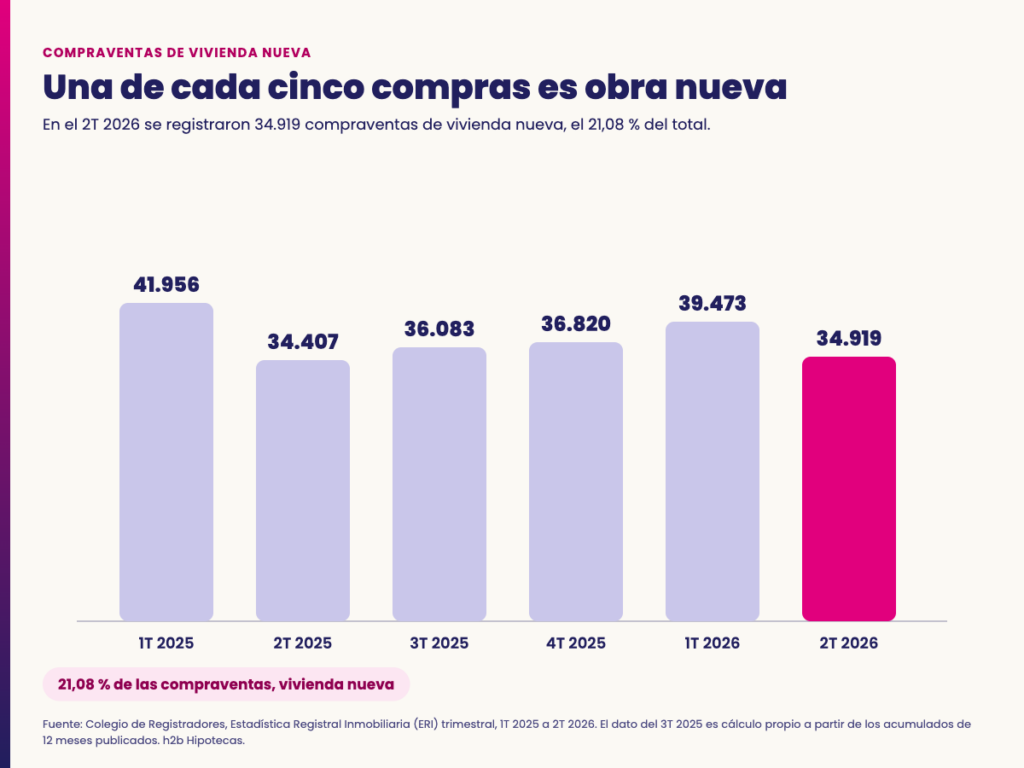
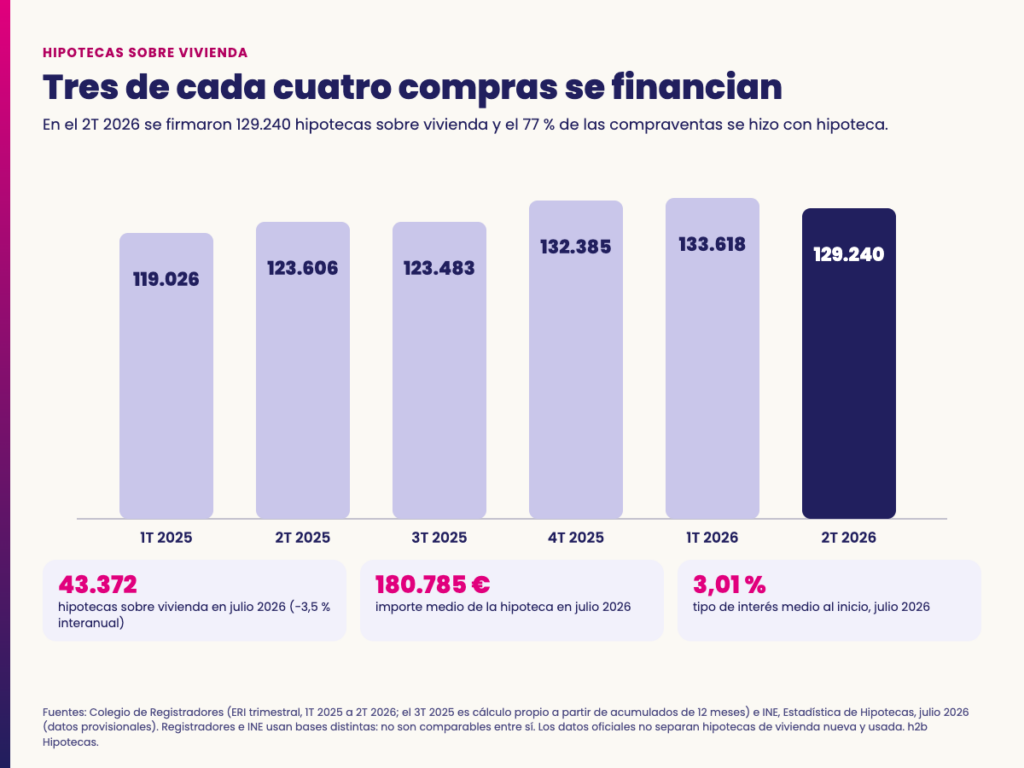
Pero primero, unos números sobre el mercado. La obra nueva no da abasto: en 2025 se terminaron 88.254 viviendas en España, un 9,8 % menos que el año anterior, aunque se iniciaron 121.827. Aun así, una de cada cinco compraventas (el 21,08 % en el segundo trimestre de 2026) es de vivienda nueva, y el 77 % de las compras, nuevas y de segunda mano, se hace con hipoteca. A pesar de no estar en los niveles pre burbuja, cuando se construía a un ritmo nunca visto, comprar sobre plano es más habitual de lo que parece, así que conviene llegar con la financiación bien pensada.
En esta guía tienes el calendario real de pagos, cómo proteger el dinero que adelantas, cuándo conviene subrogarte al préstamo del promotor y qué hace un bróker mientras tu casa todavía está envuelta en una gruas y polvo.
- Cómo funciona una hipoteca de obra nueva y en qué se diferencia de una de segunda mano
- Calendario real de pagos al comprar una vivienda sobre plano
- Subrogarte al préstamo del promotor o pedir tu propia hipoteca: qué te conviene
- Cómo negocia un bróker tu hipoteca de vivienda en construcción con el banco
- Preguntas frecuentes
Cómo funciona una hipoteca de obra nueva y en qué se diferencia de una de segunda mano
En una vivienda de segunda mano todo pasa casi a la vez: eliges piso, el banco lo tasa, firmas la hipoteca y la compraventa el mismo día. En obra nueva hay un lapso de uno, dos o más años entre que te comprometes a comprar y que la vivienda existe de verdad. Un tiempo que se puede hacer largo y realmente no apto para cardíacos.
La diferencia práctica es que durante la construcción no hay hipoteca. Hay pagos a la promotora con dinero propio y, al final, un préstamo que cubre el resto.
Cuándo se firma: en la entrega de llaves, no al reservar la vivienda
El banco no presta sobre algo que aún no puede tasar como vivienda terminada. Por eso la firma llega cuando la obra está acabada y la documentación en regla (certificado final de obra y licencia de primera ocupación o el título equivalente según el municipio).
Ese día se firman a la vez la escritura de compraventa y la hipoteca ante notario. El auténtico Dia-D. Es el momento de pagar a la promotora lo que falta y, por fin, de discutir dónde va el sofá.
Qué financian los bancos: precio de compra frente a valor de tasación
Para vivienda habitual, los bancos suelen financiar hasta el 80 % del menor de dos valores: el precio de compra o el valor de tasación. La tasación es el informe de un técnico independiente que estima lo que vale la vivienda; si quieres entenderla bien, aquí explicamos qué es la tasación de una vivienda.
Ejemplo orientativo: compras por 250.000 € y la tasación sale en 240.000 €. El banco calculará sobre 240.000 €, así que el 80 % serían 192.000 €. El resto, más impuestos y gastos, sale de tu bolsillo. Para saber cuánto necesitas reunir, echa un vistazo a cuánto dinero necesito para pedir una hipoteca.
Calendario real de pagos al comprar una vivienda sobre plano
Financiar una vivienda sobre plano es un poco como pagar las vacaciones a plazos: vas soltando pasta mucho antes de pisar la playa. Este es el esquema habitual, aunque cada promotora fija el suyo:
| Fase | Qué pagas (orientativo) | Con qué dinero |
|---|---|---|
| Reserva | Una cantidad fija para apartar la vivienda | Ahorros |
| Contrato privado de compraventa | Un porcentaje del precio, a menudo en torno al 10 % | Ahorros |
| Durante la obra | Cuotas mensuales o trimestrales, a menudo otro 10 % en total | Ahorros |
| Entrega de llaves y escritura | El resto del precio | Hipoteca + ahorros |
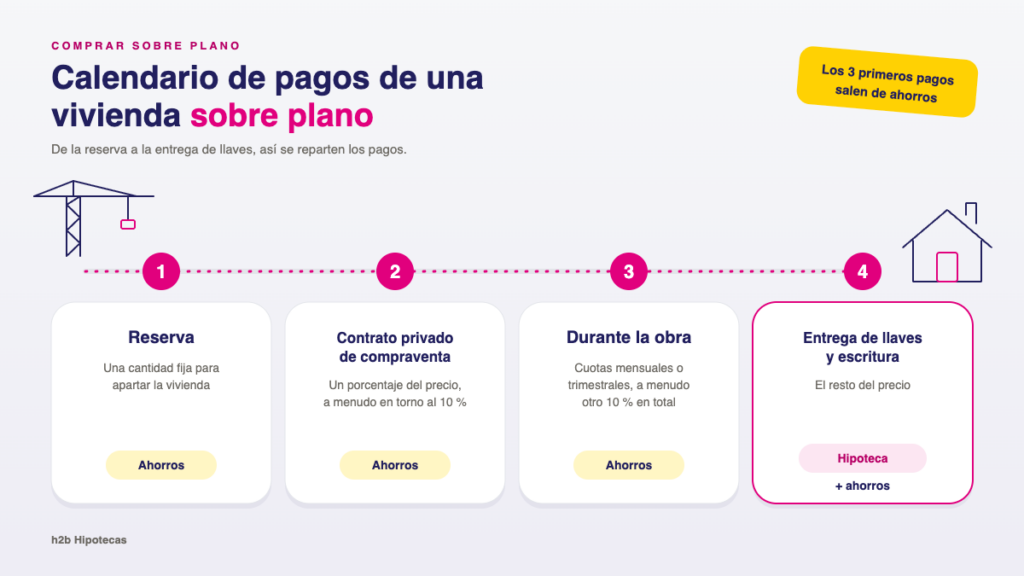
Estas cifras son ilustrativas. Revisa siempre las de tu contrato.
Reserva, contrato privado y entregas a cuenta: lo que pagas antes de tener hipoteca
En la compra surgen varias etapas legales que conviene tener en cuent. Primero viene la reserva, que te aparta la vivienda durante un tiempo. Pregunta por escrito si es reembolsable y en qué casos.
El contrato privado es el compromiso de compra en firme. Ahí se fijan precio, calidades, plazo de entrega y calendario de pagos. Léelo con calma y, si puedes, con alguien que sepa.
Las entregas a cuenta son los pagos que haces mientras se construye. Todo ese dinero cuenta como parte de la entrada, así que no tendrás que volver a aportarlo al firmar la hipoteca.
Avales y seguros de las cantidades a cuenta: cómo proteger el dinero que adelantas
Este punto es serio y conviene tenerlo claro. La Ley de Ordenación de la Edificación (en su disposición adicional primera) obliga a la promotora a garantizar las cantidades que entregas antes de la llave mediante un aval bancario o un seguro de caución, y a ingresarlas en una cuenta especial separada de otros fondos.
Si la obra no se termina o no se entrega en plazo en los términos que marca la ley, esa garantía te permite recuperar lo pagado más los intereses legales.
Antes de pagar nada más allá de la reserva:
- Pide el certificado individual del aval o del seguro a tu nombre.
- Comprueba que el número de cuenta donde ingresas es la cuenta especial que figura en el contrato.
- Guarda todos los justificantes de pago.
Puedes consultar el texto vigente de la ley en el BOE.
Subrogarte al préstamo del promotor o pedir tu propia hipoteca: qué te conviene
La promotora suele financiar la construcción con un préstamo promotor. Al vender, te ofrece quedarte con tu parte de ese préstamo: eso es la subrogación hipotecaria al promotor. Pasas a ser tú el deudor, con las condiciones ya pactadas.
Puede ser cómoda, pero cómoda no siempre es barata. Es como quedarte con el piso amueblado del anterior inquilino: a veces aciertas y a veces te comes un sofá que no habrías elegido nunca.
Qué revisar del préstamo promotor antes de aceptar la subrogación
- Tipo de interés y diferencial: compáralo con lo que te ofrecen otros bancos hoy.
- Plazo y si puedes ajustarlo a tu situación.
- Comisiones de amortización anticipada y otras.
- Productos vinculados que exija el banco.
- Importe que te corresponde y si encaja con lo que necesitas.
Ojo: aunque te subrogues, el banco estudiará igualmente tu solvencia. No es automático.
Cómo rechazar la subrogación y qué gastos asume cada parte
No estás obligado a subrogarte. La normativa de protección de consumidores (Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios) considera abusivas las cláusulas que obligan al comprador a subrogarse o le penalizan por no hacerlo, y también las que le cargan gastos que corresponden a la promotora, como la cancelación del préstamo promotor.
Si prefieres tu propia hipoteca, comunícalo a la promotora por escrito con antelación. Para tener claro qué paga cada uno al firmar, aquí tienes los gastos y costes asociados a una hipoteca y quién paga qué.
Cómo negocia un bróker tu hipoteca de vivienda en construcción con el banco
Los meses de obra son oro si se aprovechan. Un buen bróker, como nosotros, no se sienta a esperar a que acabe la estructura: trabaja en paralelo.
- Al reservar: analiza tu viabilidad y cuánto te pueden prestar, para que no te comprometas con una vivienda que no vas a poder financiar.
- Durante la obra: prepara tu expediente, revisa el préstamo promotor y sondea qué bancos encajan con tu perfil.
- Unos meses antes de la entrega: presenta la operación a varias entidades, compara ofertas y negocia diferencial, vinculaciones y comisiones.
Las ofertas tienen fecha de caducidad, así que no se cierran dos años antes, pero sí se llega al final con todo preparado. Aquí te contamos los beneficios de contar con un bróker hipotecario.
Errores frecuentes a evitar
Lo ideal seria no cometer ninguno de estos errores o la consecución de tu hipoteca se va a complicar bastante.
- Dejarla para el final: el banco necesita su tiempo. Revisa cuánto se tarda en conseguir una hipoteca y planifica con margen.
- Cambiar de empleo durante la obra: un periodo de prueba o menos antigüedad pueden complicar la aprobación justo cuando más la necesitas. Si vas a cambiar, consúltalo antes.
- Tasación más baja que el precio: si ocurre, el banco presta menos y tendrás que aportar la diferencia. Conviene tener un colchón.
Preguntas frecuentes
Y como siempre, llegan las preguntas que todos nos estamos haciendo.
¿Cuándo debo empezar a buscar la hipoteca si compro obra nueva?
Lo ideal es estudiar tu viabilidad antes de firmar la reserva. La solicitud formal se hace unos meses antes de la entrega de llaves, cuando ya hay una fecha previsible.
¿Puedo financiar el 100 % de una vivienda sobre plano?
Es poco habitual, porque las entregas a cuenta ya salen de tus ahorros. Aun así, hay perfiles y programas públicos de avales que pueden acercarte; lo explicamos en hipoteca al 100 %, ¿es posible?. Consulta siempre las condiciones vigentes.
¿Qué pasa con mis pagos a cuenta si la promotora no termina la obra?
Si las cantidades están garantizadas con aval o seguro, como exige la ley, puedes reclamar su devolución con los intereses legales. Por eso es importante tener el certificado individual a tu nombre desde el principio.
¿Es obligatorio subrogarse a la hipoteca del promotor?
No. Puedes pedir tu propia hipoteca con el banco que prefieras, y las cláusulas que te obliguen a subrogarte o te penalicen por no hacerlo se consideran abusivas.
¿Qué impuestos se pagan al comprar obra nueva: IVA o ITP?
En obra nueva se paga IVA, no ITP. El IVA de una vivienda es del 10 % sobre el precio (4 % en algunas viviendas de protección oficial) y del 21 % si compras un garaje o un trastero aparte. Lo pagas a plazos, junto a cada entrega a cuenta. Además se paga el Impuesto de Actos Jurídicos Documentados (AJD) por la escritura de compraventa, cuyo tipo fija cada comunidad autónoma y suele estar entre el 0,4 % y el 1,5 %. El ITP es el impuesto de la vivienda de segunda mano. Antes de firmar, comprueba el tipo vigente de tu comunidad en la web de su hacienda autonómica.
¿Quién paga los gastos de la hipoteca en obra nueva?
Desde la Ley 5/2019, el banco paga la notaría de la hipoteca, el registro y la gestoría. También paga el AJD de la hipoteca, en las firmadas desde noviembre de 2018 (salvo en País Vasco y Navarra). Tú pagas la tasación y las copias que pidas. En la compraventa, el comprador paga el IVA y el AJD de la escritura. La plusvalía municipal corresponde al vendedor, y las cláusulas que te la trasladan se consideran abusivas. Aquí tienes el detalle de los gastos y costes asociados a una hipoteca.
¿Puedo pedir la hipoteca antes de que acabe la obra?
Puedes estudiar tu viabilidad y preparar el expediente desde el principio, pero la hipoteca se firma en la entrega de llaves, cuando la vivienda ya existe y se puede tasar. Las ofertas de los bancos tienen fecha de caducidad, así que lo habitual es presentarlas unos meses antes de la entrega, con todo preparado.
¿Qué es la licencia de primera ocupación y el certificado final de obra?
El certificado final de obra lo firma la dirección técnica y acredita que la vivienda se ha construido conforme al proyecto. La licencia de primera ocupación (o el título equivalente según el municipio) acredita que el edificio es apto para vivirse. El banco te los pedirá antes de firmar la hipoteca.
¿Qué diferencia hay entre aval bancario y seguro de caución?
Los dos garantizan las cantidades que adelantas si la obra no se termina o no se entrega. La diferencia está en quién responde: en el aval, un banco, y en el seguro de caución, una aseguradora. La ley exige uno de los dos. Pide siempre el certificado individual a tu nombre.
¿Qué pasa si la promotora retrasa la entrega?
Depende de lo que diga tu contrato y de la causa del retraso. Revisa la cláusula de plazo de entrega y si prevé algún margen de tolerancia. Si la vivienda no se entrega en plazo, la garantía de tus entregas a cuenta puede permitirte reclamar lo pagado más los intereses legales. Si te ocurre, consulta tu caso con un abogado.
¿Cuánto me prestan en obra nueva?
Para vivienda habitual, los bancos suelen financiar hasta el 80 % del menor de dos valores: el precio de compra o el de tasación. El resto, más impuestos y gastos, sale de tus ahorros. Además del valor de la vivienda, el banco mira tus ingresos y tus deudas. Para calcularlo, usa nuestra calculadora de hipotecas.
Llegados a este punto: si estás a punto de reservar o ya tienes la grúa delante de tu futura casa, ¿miramos juntos tu caso? Escríbenos y revisamos tu calendario de pagos, el préstamo del promotor y qué puedes conseguir en el banco, sin compromiso y con la efectividad que nos caracteriza.

Y después de conocer todo sobre como funciona una hipoteca sobre obra nueva recuerda que siempre será mejor para ti contar con nuestra experiencia y el poder de negociación que te ofrecemos para conseguir tu hipoteca. Te recomendamos que te descargues nuestra fantástica Guía hipotecaria redonda para entender mejor de qué va todo esto y que nos sigas por Instagram, Facebook, Tik Tok y LinkedIn Contacta con nosotros para conseguir Tu Hipoteca Redonda. ¡Qué no sea por la hipoteca!
Tu hipoteca, más cerca